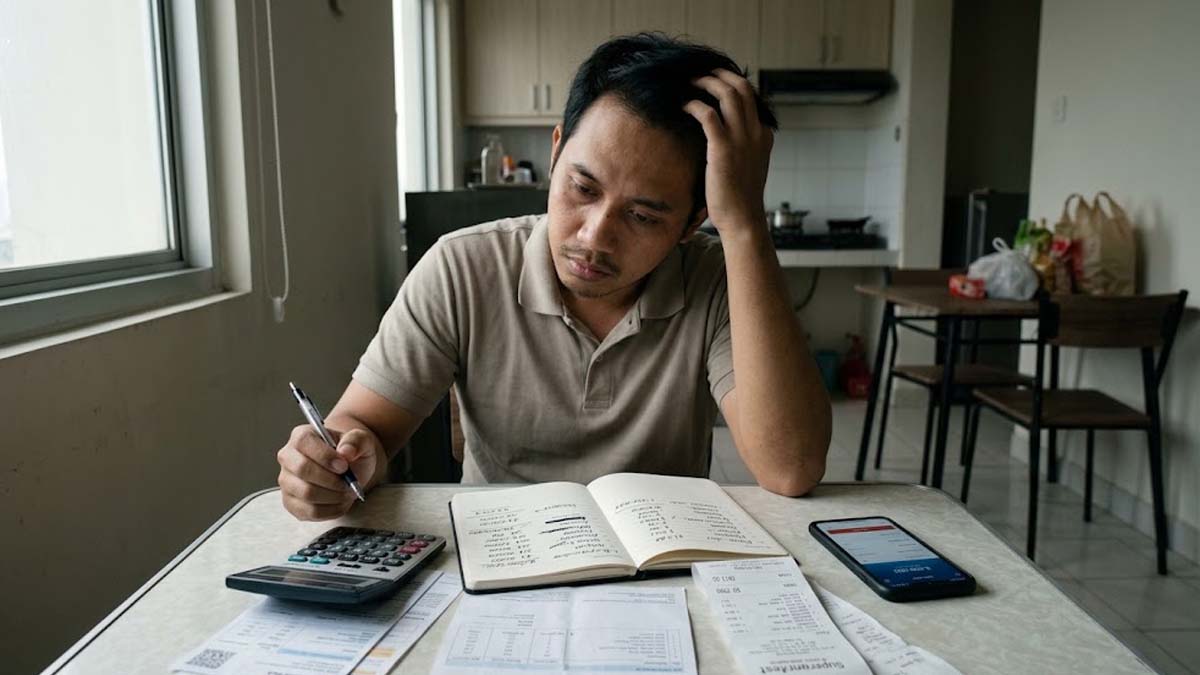
Fenomena “Gaji Naik, tapi Uang Makin Cepat Habis“ kini bukan lagi sekadar keluhan di media sosial, melainkan realitas ekonomi yang nyata bagi sebagian besar pekerja harian dan profesional muda. Secara nominal, angka di slip gaji bulanan Anda memang bertambah. Namun, mengapa saat dibawa berbelanja atau dipakai membayar kebutuhan bulanan, nilainya justru terasa menyusut?
Mengapa daya beli masyarakat bisa merosot justru di saat tingkat pendapatan nominal mengalami kenaikan? Berikut adalah analisis mendalam mengenai pemicu utamanya:
1. Ilusi Nominal vs. Realitas Inflasi (Real Wage Decline)
Banyak orang terjebak pada angka nominal gaji tanpa memperhitungkan inflasi riil. Kenaikan gaji berkala (misalnya 3% hingga 5% per tahun) sering kali kalah cepat dibanding kenaikan harga barang konsumsi harian (consumer goods).
- Inflasi Sektor Pangan (Volatile Foods): Harga bahan pokok seperti beras, telur, minyak goreng, dan daging kerap mengalami lonjakan melebihi laju inflasi umum.
- Biaya Tempat Tinggal & Energi: Tarif listrik, air, sewa rumah, hingga cicilan properti terus menanjak, memakan porsi terbesar dari total pendapatan.
- Pendidikan & Kesehatan: Biaya sekolah anak dan perawatan medis mengalami inflasi tahunan yang relatif tinggi, sehingga mengurangi porsi dana yang tersisa untuk kebutuhan lainnya.
Ketika laju kenaikan harga barang melebihi persentase kenaikan gaji, nilai tukar riil dari uang Anda sebenarnya sedang menurun.
2. Peningkatan Beban Pajak dan Potongan Wajib
Faktor lain yang membuat gaji terasa memprihatinkan adalah selisih antara Gaji Kotor (Gross) dan Gaji Bersih (Take-Home Pay).
Seiring penyesuaian regulasi perpajakan dan program jaminan sosial wajib (seperti kesehatan dan ketenagakerjaan), jumlah potongan di awal bulan semakin membesar. Kenaikan nominal gaji acap kali memindahkan posisi penghasilan seseorang ke lapisan tarif pajak (tax bracket) yang lebih tinggi. Akibatnya, kenaikan gaji bersih yang diterima tidak sebanding dengan nominal awal yang dijanjikan.
3. Perangkap Lifestyle Creep (Gaya Hidup yang Ikut Naik)
Secara psikologis, peningkatan pendapatan hampir selalu diiringi oleh pergeseran definisi kebutuhan. Fenomena ini dikenal sebagai lifestyle creep atau lifestyle inflation.
- Pergeseran Kebutuhan: Hal-hal yang dulu dianggap sebagai “keinginan” atau “hiburan sesekali” lambat laun bergeser menjadi “kebutuhan harian” (misalnya langganan berbagai platform streaming, kebiasaan membeli kopi komersial, atau memesan makanan via aplikasi secara rutin).
- Efek Sosial dan Lingkungan: Lingkungan kerja dan pergaulan sering kali menciptakan tekanan implisit untuk meningkatkan standar penampilan, kendaraaan, hingga tempat tinggal.
Tanpa kesadaran finansial yang ketat, kenaikan gaji 10% sering kali diikuti oleh peningkatan pengeluaran sebesar 15%.
4. Jeratan Utang Konsumtif dan Fitur Kemudahan Kredit
Akses finansial yang kian mudah—seperti layanan PayLater, pinjaman online (pinjol), dan kartu kredit—membuat sebagian besar masyarakat tergoda untuk membiayai gaya hidup melebihi kapasitas pendapatan mereka.
- Beban Cicilan Bulanan: Sebagian besar kenaikan gaji yang didapatkan tidak masuk ke tabungan atau investasi, melainkan habis untuk membayar pokok dan bunga cicilan barang-barang yang dibeli pada bulan-bulan sebelumnya.
- Bunga Tinggi yang Terakumulasi: Kemudahan opsi pembayaran termin sering kali menyamarkan total bunga yang harus dibayarkan, yang pada akhirnya menggerus porsi pendapatan harian (disposable income).
5. Ketimpangan Ekonomi dan Underemployment
Di tingkat makro, penurunan daya beli masyarakat juga dipengaruhi oleh kualitas pekerjaan itu sendiri. Meskipun angka kenaikan upah minimum dinaikkan, tingkat pemutusan hubungan kerja (PHK) di beberapa sektor serta maraknya pekerjaan tidak tetap (gig economy) menciptakan ketidakpastian finansial. Banyak keluarga yang harus menanggung anggota keluarga lain yang kehilangan pekerjaan, sehingga beban satu slip gaji menjadi jauh lebih berat dari sebelumnya.
Penurunan daya beli di tengah kenaikan gaji bukanlah sebuah kontradiksi, melainkan dampak nyata dari kejaran inflasi bahan pokok yang tinggi, bertambahnya potongan wajib, serta pergeseran pola konsumsi yang tidak terkontrol. Kenaikan gaji secara angka nominal menjadi tidak berarti ketika nilai tukar uang terhadap kebutuhan dasar semakin melemah.
Untuk mengatasi kondisi ini, pendekatan tidak lagi cukup hanya dengan “berusaha menaikkan gaji”, melainkan harus diimbangi dengan:
- Peningkatan Kesadaran Finansial: Membedakan secara tegas antara inflasi biaya hidup harian dan inflasi gaya hidup pribadi.
- Pengalokasian Otomatis: Langsung menyisihkan persentase kenaikan gaji ke instrumen investasi atau dana darurat sebelum dana tersebut terpakai untuk pengeluaran konsumtif.
- Penghentian Utang Konsumtif: Memprioritaskan pelunasan cicilan berbunga tinggi agar ketersediaan dana tunai harian (disposable income) kembali sehat.